はじめに
「金融機関から提示された融資条件が適正か自分では判断できない」
「医師は融資条件が優遇されるって本当?」
投資用マンションの購入を検討する中で、このような疑問や悩みを抱く医師の方も少なくないでしょう。
雇用が安定して収入も高い傾向にある医師は金融機関からの信用力が高く、融資条件が優遇される傾向にあります。
一方で、実際の適用金利はその時の金利動向や医師としての働き方、選ぶ金融機関などによって幅があります。
金利は投資の成否を左右する重要な要因であるため、医師という属性だけで判断せずに提示された融資条件を自身で評価できる目を養うことが重要です。
そこでこの記事では、医師の不動産投資ローンにおける適正金利や金利に影響を与える要因、固定金利と変動金利の違いや考え方などを解説します。
医師専門の節税アシスタントが
あなたをマンツーマンでサポートします!!
医師が利用する不動産投資ローンの適正金利
昨今は金利上昇局面であり、以前よりも提示される金利が上昇傾向にありますが、比較的収入の安定している高属性の医師であればより低金利で融資を受けられる可能性があります。
しかし、不動産投資ローンの適用金利は、金融機関や借り手の属性、物件の種類、借入期間などによって異なるため、「〇〇%だから適正」と一概に評価することは困難です。
また、医師としての働き方やその時の金利動向なども金利に大きく影響するため、諸々の条件を加味して提示された融資条件を評価する必要があります。
提示された金利を評価する際は、複数の金融機関の条件を比較するとともに、融資期間や手数料、自己資金の割合、毎月の返済額、キャッシュフローなども含めて検討することが重要です。
医師の不動産投資ローン金利に影響する要因
医師が不動産投資ローンで良い融資条件を得るためには、適用金利がどのような要因に影響されているか把握しておく必要があります。
融資条件に影響を与える要因は主に下記の4つです。
- 金融機関の種類
- 医師としての働き方
- 購入する物件の収益性
- 昨今の金利動向
金融機関の種類
融資条件に影響を与える要因として、金融機関の種類が挙げられます。
金融機関によって審査基準や融資対象、金利設定の考え方が異なるため、医師はどの金融機関から融資を受けるかによって適用金利も大きく異なります。
複数の金融機関から融資条件を取り寄せ、金利だけでなく融資期間や手数料、自己資金の割合なども含めて比較することが重要です。
各金融機関の特徴は主に下表の通りです。
| 金融機関 | 特徴 |
| メガバンク・都市銀行 | 審査が最も厳しい一方で、金利は低い傾向にある |
| ネットバンク | オンラインで完結して便利であり、比較的金利も低い傾向にある |
| 地方銀行 | 地域や各金融機関によって融資への姿勢に差が大きい |
| 信用金庫・信用組合 | 地域性がより重視される傾向にある |
| ノンバンク | 審査が柔軟でスピーディーな分、金利はやや高い傾向にある |
一般的な特徴には違いがあるものの、金利の高低は金融機関の種類だけでは判断できず、各金融機関の打ち出すキャンペーンや融資時期などによっても適用金利は異なるため、金利が必ずしも上表の順番通りというわけではありません。
なお、実際に医師が区分マンション投資で融資を受ける場合は、自分で金融機関を探すのではなく、各不動産業者が金融機関(ノンバンクやネットバンクなど)と結んでいる提携ローンを利用することが一般的です。
提携ローンを利用することで、自分で金融機関を探すよりも好条件の融資を受けられる可能性があります。
不動産業者が各金融機関とどのような提携ローンを結んでいるかが融資条件に大きく関わるため、購入前にチェックしておくと良いでしょう。
医師としての働き方
医師としての働き方も、医師の不動産投資ローン金利に影響を与える要因の1つです。
一口に医師と言っても大学病院の勤務医やスポットバイト専門の医師、保険診療の開業医、美容外科医など働き方はさまざまであり、金融機関はどのような医療機関でどのような働き方をしているかも評価します。
例えば勤続年数の長い勤務医は安定した年収が見込めるため、好条件で融資を受けられる可能性が高いです。
一方で、私の知り合いの美容外科医は非常に高年収であったにも関わらず、年収の安定性を評価されず、融資そのものを受けられないというケースもありました。
近い将来に開業や転職を予定している場合は、勤務形態の変更が融資審査に与える影響を事前に確認しておくとよいでしょう。
購入する物件の収益性
医師の不動産投資ローン金利には購入する物件の収益性も大きく影響します。
収益性の低い物件はそれだけ融資の回収リスクが高まるため、収益性の高い物件と比べて金融機関からの評価が下がり、融資条件が厳しくなります。
特に、現行賃料が周辺相場と大きく乖離している物件や、収入に対して管理費・修繕積立金などの支出が大きい物件は、賃料の継続性や実質利回りを慎重に確認する必要があります。
また、医師は高い収入などを評価されることで比較的大きな融資を受けられる場合があり、収益性の低い物件を割高な価格で購入してしまうリスクもあるため、購入前に収益性を十分精査しましょう。
昨今の金利動向
医師が提示された不動産投資ローンの金利が適正かどうかを判断するには、昨今の金利動向も大きく影響します。
後述しますが、不動産投資ローンの金利は、金融市場の動向や日本銀行の金融政策、金融機関の貸出方針など、さまざまな要因によって変動します。
特に、契約後も所定のルールに従って適用金利が見直される変動金利で不動産投資ローンを組む場合は、金利動向に注意が必要です。
また、変動金利と固定金利(契約時点での金利が全期間、もしくは一定期間固定される)では参考となる金利指標や金利の見直し方法が異なるため、それぞれの仕組みを理解したうえで、提示された融資条件を評価することが重要です。
例えば、変動金利が変動する指標の1つである、無担保コールレートの推移は下図の通りです。
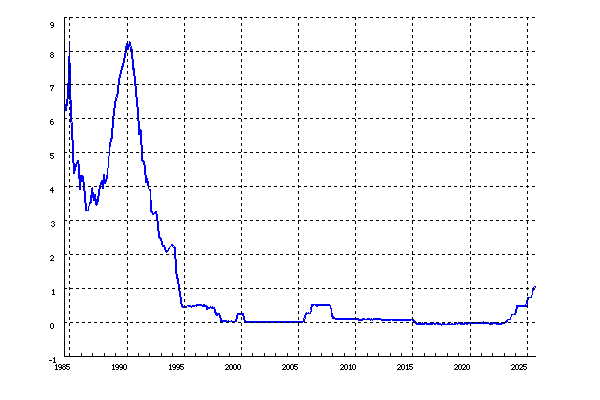
【引用】無担保コールレート(月平均)|日本銀行
これを見るとわかる通り、金利というものは時間の経過とともに大きく変化していることがわかります。
バブル崩壊(1990年前後)後の長引く不況とデフレから脱却すべく、日本銀行は政策金利を徐々に引き下げ、1999年にゼロ金利政策を導入し、短期金融市場の金利を事実上ゼロ%付近に誘導することで、金融緩和を進めました。
低金利であれば人や会社はお金を借りやすくなるため、それによって経済を活性化させようとしたのです。
さらに、異次元の金融緩和と銘打って2016年には「マイナス金利政策」が始まり、借り入れの金利負担を抑えやすい状態を作り出したのです。
しかし、コロナ禍以降は世界的な物価高によって日本でも物価が高騰し、その物価を抑えるためにも近年では徐々に金利が引き上げられつつあります。
不動産投資ローンの基準となる政策金利や長期国債はさまざまな要因で変動するため、数字だけにとらわれず、現時点での金利動向に対して自身の適用金利が高いのか低いのかを判断する必要があります。
医師専門の節税アシスタントが
あなたをマンツーマンでサポートします!!
変動金利と固定金利の違い
前項で少し触れましたが、不動産投資ローンや住宅ローンを組む際には、変動金利か固定金利かを選ぶ必要があり、それぞれの特徴は下表のとおりです。
| 連動する指標 | 特徴 | |
| 変動金利 | 短期金利の1つである短期プライムレートなど、金融機関が定める基準金利を参考に設定されることがある | 契約後も所定のルールに従って適用金利が見直される |
| 固定金利 | 長期金利の1つである10年物長期国債の利回りなどを参考に設定されることがある | 契約時点での金利が全期間、もしくは一定期間固定される |
変動金利で融資を受ける場合、政策金利などに連動する短期プライムレートなどを参考に適用金利が契約後も変動します。
そのため、安定性は固定金利に劣りますが、一般的に固定金利より変動金利の方が契約時点では低金利であることが多いです。
これは、固定金利では一定期間の金利変動リスクなどが金利に反映されるためです。(ただし、金利差は市場環境や金融機関、ローン商品によって異なります。)
固定金利で融資を受ける場合、事前に定められた期間は契約時点の金利で固定されるため、将来的に金利が上昇することが予想される局面では有利と言えます。
また、変動金利の場合は政策金利などの変化を受けて変動する可能性があり、日本政府や日本銀行は政策金利を介して間接的に介入することができます。
一方で、固定金利の指標となる10年物長期国債の価格や利回りはあくまで市場の需給や将来の金融政策に対する予想などを反映して変動するため、通常は日本銀行は長期金利に介入できないと考えられています。
実際には日本銀行自身が大量に国債を買い入れるなどして国債価格や利回りを操作できるため、長期金利に影響を与えることがあり、市場の需給だけで決まるわけではありません。
固定金利と変動金利の関連性
先述した通り、変動金利と固定金利は参考とする指標が異なりますが、全く関係性がないというわけではありません。
市場は将来の日本銀行の金融政策を予想しながら国債の取引を行うため、日本銀行の金融政策に先行する形で長期金利が動く傾向にあります。
実際に、2001〜2026年における短期プライムレート(短期金利の1つ)と長期プライムレート(長期金利の1つ)の推移は下図の通りです。
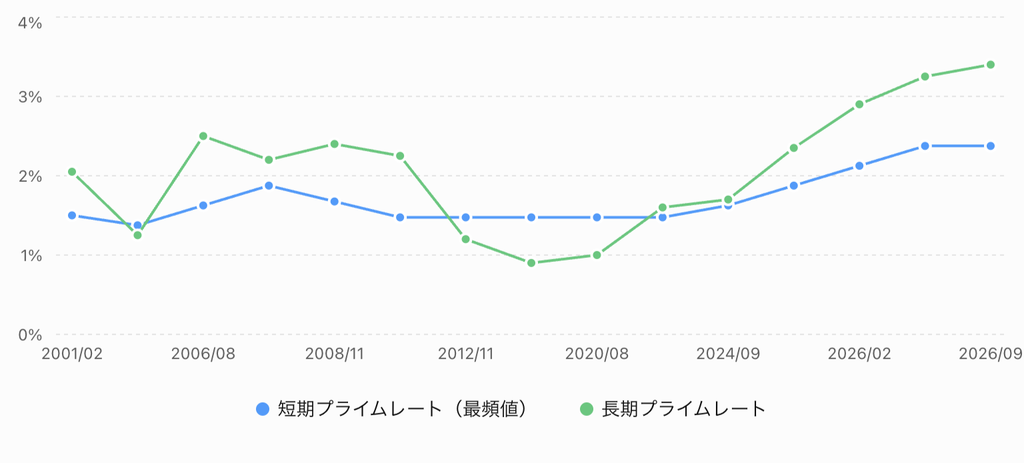
【参考】日本銀行「長・短期プライムレート(主要行)の推移」から筆者が作成
直近で見ると、2024年頃までは短期プライムレートと長期プライムレートは同水準で推移していましたが、2025年以降は日本銀行の利上げ観測や高市政権の積極財政による「財政不安」の懸念など、さまざまな要因を受けて短期プライムレートの上昇に先行する形で長期プライムレートが上昇しています。
なお、上図を見て「長期プライムレートの方が短期プライムレートより下がっている時期があるのはなぜ?」と鋭い疑問を抱く先生も少なくないでしょう。
先述した通り、一般的には長期金利が短期金利を上回ることが多いです。
しかし、日本政府と日本銀行の行ったイールドカーブ・コントロールが一因となり、長期金利が短期金利を上回るケースもあります。
イールドカーブ・コントロールとは、10年物長期国債などを日本銀行が大量に買い入れることで国債価格を上昇させ、利回り(長期金利)低下を促すことです。
このイールドカーブ・コントロールが1つの要因となって、長期金利が短期金利より低下した時期が生じています。
当時の低い金利で固定金利型の融資を受けていた方は、結果的に非常に有利な融資条件で組めているわけですが、投資全体の成否は物件価格や賃料収入、売却価格などにも左右されます。
変動金利や固定金利はさまざまな要因に影響されることを理解し、その上で自身の投資戦略にあった方を選ぶと良いでしょう。
医師は固定金利と変動金利のどちらを選ぶべき?
実際に医師の方が不動産投資ローンを組む際、固定金利と変動金利のどちらを選択すべきか迷われる方も少なくないでしょう。
結論から言えば、医師が不動産投資ローンを組む際、固定金利と変動金利のどちらが適しているかは、収入や資産状況、借入額、保有期間、投資戦略などによって異なります。
変動金利は、借入時点の金利が固定金利より低い場合、当初の返済負担を抑えやすい点がメリットですが、将来的に金利が上昇すると返済負担が増える可能性があります。
固定金利は、一定期間または全期間の金利が固定されるため、返済計画を立てやすい点がメリットですが、契約時の金利が変動金利より高い場合もあるため、注意が必要です。
金利タイプを選ぶ際は、当初の金利だけでなく、金利が上昇した場合のキャッシュフローや、売却までに支払う利息の総額などを比較することが重要です。
実際にどちらの金利タイプを選ぶ人が多いのかというと、興味深いデータがあります。
残念ながら不動産投資用ローンの統計情報ではありませんが、国土交通省の「令和7年度 民間住宅ローンの実態に関する調査結果報告書」によれば、住宅ローンにおける変動金利の割合はなんと全体の83.5%です。
多くの人がリスクを負って変動金利で借入する理由として、主に下記のような要因が挙げられます。
- 当初のキャッシュフローを改善できる場合がある
- 完済することを前提としていないケースも多い
上記でも解説した通り、基本的には変動金利の方が固定金利より契約時点では低金利で借入できることが多く、より低金利で借入できる変動金利で融資を受けた方がキャッシュフローを最大化できます。
また、特に医師が区分マンション投資を行う場合は、途中で節税効果が切れるため、完済することを前提としていないケースも多いです。
数年〜10年くらいで売却することを前提に考えると、金利上昇局面であっても初期に金利が低めに設定されている変動金利の方が良いと考える人も少なくありません。
もちろん、固定金利か変動金利どちらがお得かは個々の経済状況や購入時期、投資戦略などによっても判断は異なり、結果的に固定金利の方が有利であったと後悔する可能性も0ではありません。
「多くの人が変動金利だから自分も変動金利」と流されてしまうと後悔する可能性もあるため、契約前にそれぞれのメリット・デメリットを十分理解した上で契約することが重要です。
まとめ:より低金利で不動産投資を始めよう
この記事では医師が不動産投資ローンを組む際の適正な金利や、提示された融資条件が適正かどうか判断するための考え方を解説しました。
特に勤続年数の長い勤務医は融資条件が優遇される傾向にあるため、不動産投資を始める上では有利な職種です。
一方で、選ぶ金融機関や医師としての働き方、購入する物件などによっては高い金利で提示される可能性もあるため、注意が必要です。
実際に融資を受ける際には、総返済額や資金計画も含めて、融資条件を検討できるように必ず複数行で提示された融資条件を比較しましょう。
また、固定金利と変動金利のどちらを選ぶべきかはその時の金利動向によっても異なるため、自分自身で後悔のない選択をできるよう、自身のリテラシーを高めておくことが重要です。